Nebius строит в Финляндии AI-фабрику на 310 МВт и показывает, как в Европе рождается новый класс compute-гигантов
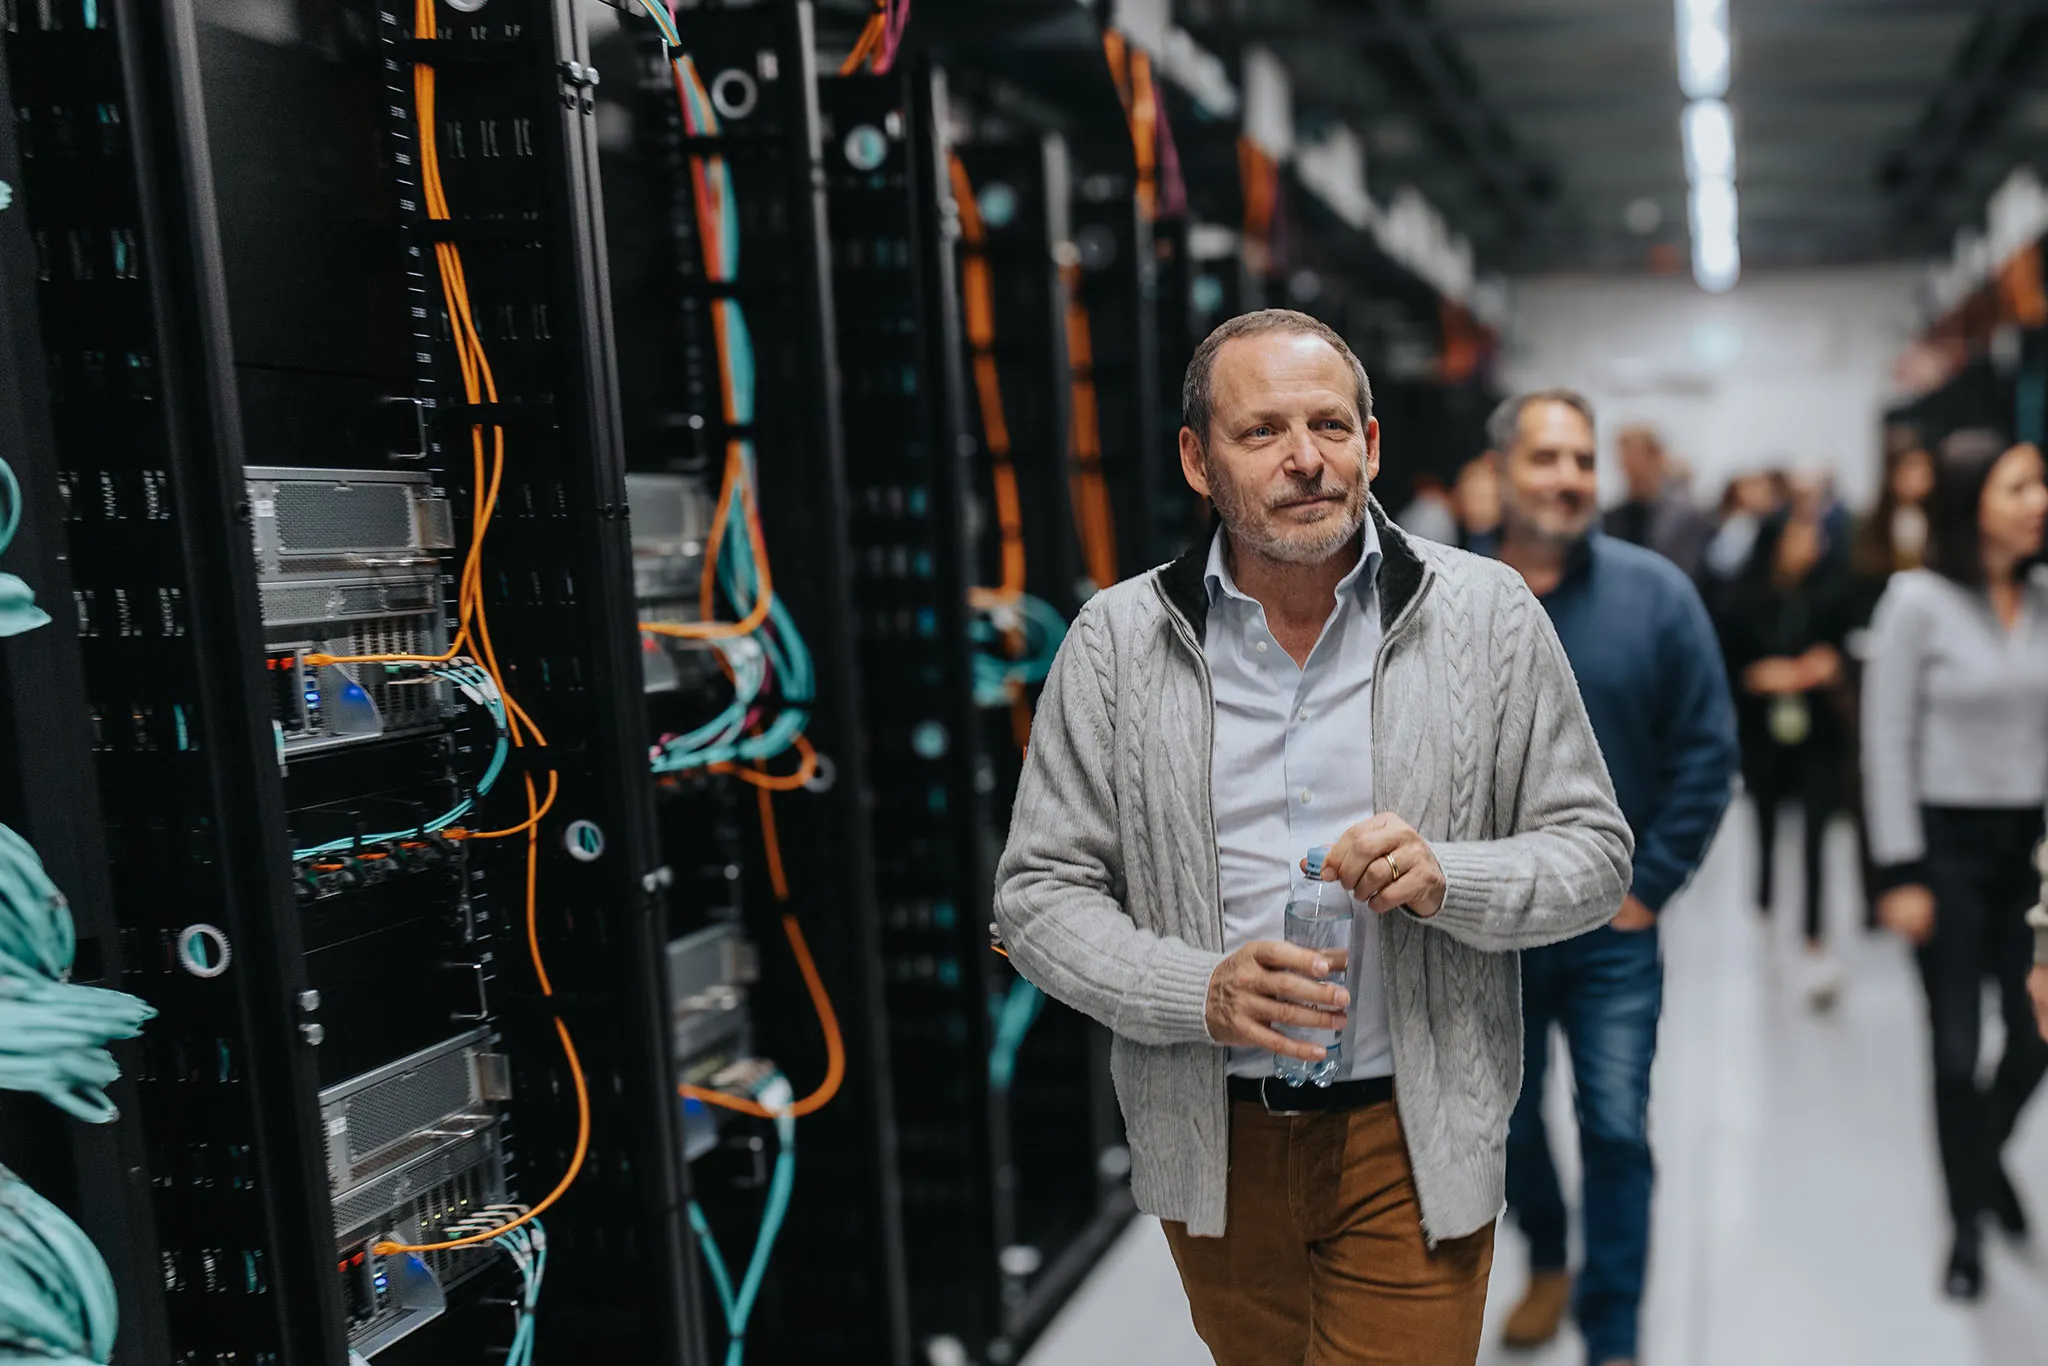
Nebius строит в Финляндии AI-фабрику на 310 МВт и показывает, как в Европе рождается новый класс compute-гигантов
Nebius объявила о строительстве новой AI-фабрики в финском Лаппеенранта мощностью до 310 МВт. Формально это ещё один большой дата-центр. Но в рыночной логике новость важнее: Европа получает не просто очередной инфраструктурный объект, а всё более явный сигнал, что рядом с классическими model labs возникает новый тип AI-компаний — операторы compute в масштабе, который ещё недавно ассоциировался только с hyperscalers.
По данным Reuters и самой Nebius, первые мощности площадки должны стать доступны клиентам в 2027 году. После полного ввода объект станет одной из крупнейших специализированных AI-площадок Европы. Компания подчёркивает, что новый кампус идёт вслед за расширением финского дата-центра в Мянтсяля до 75 МВт, а суммарно в регионе EMEA у неё уже более 750 МВт законтрактованной мощности на собственных площадках и colocation-объектах. Цель на конец 2026 года ещё агрессивнее: более 3 ГВт законтрактованной мощности.
Именно эта последовательность делает новость по-настоящему сильной. Если бы речь шла о единственном объекте, рынок мог бы считать это смелой ставкой одного амбициозного игрока. Но Nebius уже несколько недель строит совсем другой нарратив. В середине марта компания подписала с Meta соглашения на поставку AI-мощностей на сумму до $27 млрд за пять лет. Затем закрыла долговое привлечение на $4,3 млрд, чтобы ускорить экспансию. Теперь появляется ещё и финский кампус на 310 МВт. В совокупности это выглядит не как серия случайных заголовков, а как формирование полноценного европейского compute platform business.
Для AI-рынка здесь важен сдвиг масштаба. Последние два года большая часть обсуждений крутилась вокруг самих моделей: кто лучше по качеству, кто быстрее релизит reasoning, кто отвоёвывает enterprise-клиентов. Но всё больше денег и стратегического контроля уходит не в слой интерфейса, а в физическую инфраструктуру — землю, энергоподвод, охлаждение, цепочку поставок GPU и право распределять дефицитный compute между клиентами. Nebius пытается занять именно эту позицию.
Это особенно заметно на фоне недавних европейских сюжетов вроде долгового финансирования Mistral под дата-центры. Разница в том, что Mistral по-прежнему воспринимается прежде всего как модельная компания, которая строит инфраструктуру вокруг собственного AI-суверенитета. Nebius, наоборот, строит идентичность как инфраструктурный оператор почти в чистом виде. Для рынка это важный нюанс: Европа начинает выращивать не только «своих OpenAI», но и своих поставщиков AI-мощности — компаний, чья ценность определяется не качеством чат-бота, а тем, насколько быстро они могут конвертировать капитал в доступный вычислительный контур.
Финляндия здесь выбрана не случайно. В официальном сообщении Nebius делает ставку на низкоуглеродную энергетику, замкнутую жидкостную систему охлаждения и возможность отдачи избыточного тепла в городскую сеть. В Мянтсяля, по данным компании, такая схема уже помогла избежать примерно 4 000 тонн CO₂e выбросов в 2025 году и снизить стоимость отопления для подключённых домохозяйств примерно на 10%. Всё это звучит как ESG-надстройка, но на деле речь о старой доброй экономике: в эпоху AI-фабрик выиграет тот, кто лучше решает вопрос не только с GPU, но и с электричеством, водой, теплом и общественной приемлемостью проекта.
На этом фоне особенно интересен технологический стек. Nebius прямо связывает новые площадки с поколениями NVIDIA Blackwell и Rubin. Это напоминает важную реальность 2026 года: даже когда Европа пытается строить собственную AI-инфраструктурную субъектность, критический ускорительный слой по-прежнему остаётся американским. Суверенитет в текущей версии рынка — это не отказ от Nvidia, а контроль над тем, где эти системы стоят, кто владеет площадкой, кто подписывает контракты на мощность и кто получает маржу от дефицита compute.
Именно поэтому новость важна не только для Финляндии или самой Nebius. Она показывает, что AI-рынок всё сильнее разделяется на три слоя. Первый — model labs, которые производят интеллект как продукт. Второй — платформы и интерфейсы, которые контролируют дистрибуцию. Третий — инфраструктурные операторы, превращающие капитал, энергию и GPU в услугу. До недавнего времени казалось, что последний слой останется почти полностью за Amazon, Microsoft, Google и несколькими восточноазиатскими гигантами. Nebius пытается доказать обратное: что даже в Европе можно собрать независимую компанию, которая продаёт не софт поверх чужого облака, а сам дефицитный compute.
Для инвесторов это одновременно бычий и тревожный сигнал. Бычий — потому что спрос на AI-мощности явно настолько высок, что рынок готов финансировать новых крупных операторов и заключать многолетние сделки на десятки миллиардов долларов. Тревожный — потому что такие истории радикально повышают порог входа. В AI всё труднее выигрывать лёгкой asset-light моделью. Если рынок окончательно поверит, что стратегическая ценность смещается к контролю над физической инфраструктурой, то многие «AI-компании» внезапно окажутся просто арендаторами чужого будущего.
Для Neuro.ee главный вывод здесь простой. История Nebius — это не про ещё один дата-центр в северной стране с дешёвой энергией. Это про рождение в Европе нового корпоративного архетипа: AI-компании как капиталоёмкой utility. И если этот архетип закрепится, то в следующей фазе гонки рынки будут оценивать игроков не только по качеству моделей и росту выручки, но и по тому, сколько мегаватт, GPU и физического footprint они способны реально поставить под AI-спрос.