Applied Digital сдала 300 МВт AI-мощности на 15 лет, и hyperscalers ускоряют вынос вычислений во внешние AI factory
Applied Digital сдала 300 МВт AI-мощности на 15 лет, и hyperscalers ускоряют вынос вычислений во внешние AI factory
Applied Digital подписала 15-летний лизинговый контракт примерно на 7,5 млрд долларов с неназванным американским hyperscaler на 300 МВт критической IT-нагрузки в кампусе Delta Forge 1. Для самой компании это резкий скачок в качестве выручки и клиентской базы. Для рынка AI-инфраструктуры это еще более важный сигнал: крупнейшие покупатели вычислений все активнее не только строят свои кампусы, но и заранее бронируют мощность у внешних специализированных операторов.
Reuters пишет, что после этой сделки общий объем законтрактованной выручки Applied Digital превысил 23 млрд долларов, а более половины портфеля теперь обеспечено клиентами инвестиционного уровня. В официальном сообщении компания уточнила, что речь идет о 300 МВт в кампусе Delta Forge 1 общей мощностью 430 МВт, который должен начать работу в середине 2027 года. Параллельно Applied Digital рассчитывает привлечь до 600 млн долларов нового финансирования для продолжения строительства и подготовки следующих этапов.
На первый взгляд это просто еще одна большая инфраструктурная сделка в перегретом рынке AI-дата-центров. Но business-угол здесь другой. Еще недавно главным символом AI-гонки были собственные гигантские кампусы Big Tech, где контроль над вычислениями, энергией и supply chain оставался внутри вертикально интегрированной системы. Теперь становится видно, что даже hyperscalers все чаще готовы выкупать внешний capacity на очень длинном горизонте, если это позволяет быстрее зафиксировать доступ к дефицитным мегаваттам, охлаждению и площадкам.
Именно в этом состоит главный рыночный сдвиг. AI-инфраструктура постепенно превращается из истории про владение железом в историю про контроль над доступом к готовой мощности. Если оператор способен быстро собрать землю, подключения, охлаждение, строительную дисциплину и долговое финансирование, он получает шанс продавать не просто квадратные метры дата-центра, а стратегическую опцию на будущее AI-расширение крупнейших платформ.
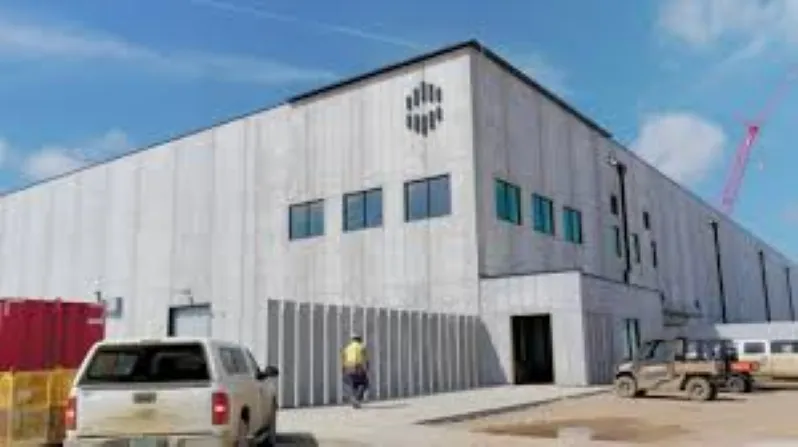
Delta Forge 1 хорошо иллюстрирует этот разворот. Applied Digital строит не абстрактный серверный объект, а AI Factory кампус на более чем 500 акрах, рассчитанный на высокоплотные AI- и HPC-нагрузки. В такой модели ценность создается не в software-марже, а в умении превратить физический дефицит в контрактуемый продукт. Для hyperscaler это удобно: вместо того чтобы ждать собственный долгий цикл строительства, можно заранее забронировать сотни мегаватт у оператора, который уже собрал площадку и готов закрывать исполнение.
Это не отменяет важности капитала, но меняет точку приложения силы. Neuro.ee уже писал о том, что Уолл-стрит перестраивает долговой рынок под AI-дата-центры. Новая сделка Applied Digital показывает следующий слой этой истории: долгий капитал нужен не сам по себе, а для поддержки новой модели распределения мощностей, где внешние developers становятся промежуточным слоем между Big Tech и физической инфраструктурой. Иными словами, рынок движется не только к большим стройкам, но и к новому классу арендодателей AI-вычислений.
Для Applied Digital эта сделка особенно важна потому, что она помогает компании выйти из зоны истории роста в зону истории исполнения. Инвесторы отреагировали на объявление ростом акций, потому что 15-летний контракт резко повышает видимость будущих денежных потоков. Но вместе с этим возрастает и планка требований. Теперь рынок будет смотреть не столько на презентации про AI Factory, сколько на способность вовремя вводить кампусы в строй, закрывать финансирование и обслуживать клиента на уровне, которого ожидает инвестиционный hyperscaler.
Для крупных облачных и платформенных игроков вывод тоже неприятно прямой. AI-бум оказался настолько капиталоемким, что даже лидерам рынка уже недостаточно полагаться только на собственный balance sheet и внутренний real estate pipeline. Если дефицит мощности сохраняется, логика будет толкать их к еще большему числу долгосрочных оффтейк- и lease-сделок с внешними операторами. Это ускоряет концентрацию рынка вокруг тех, кто контролирует не только чипы и модели, но и землю, подключение к сетям, охлаждение, локальные разрешения и проектное финансирование.
Проигравшими в такой конфигурации рискуют стать игроки среднего размера. Чем длиннее срок контрактов и чем выше требования к масштабу площадки, тем сложнее конкурировать без доступа к дешевому капиталу и без заранее подготовленного pipeline на сотни мегаватт. В результате AI-инфраструктура все быстрее становится рынком, где барьеры входа определяются не только инженерией, но и физическим контролем над узкими местами системы.
Мнение редакции Neuro.ee
Самое интересное в этой новости не размер контракта, а тип зависимости, который она раскрывает. Hyperscalers по-прежнему выглядят как хозяева AI-гонки, но даже они все сильнее зависят от внешних операторов, способных быстрее превратить землю, электричество и охлаждение в готовую мощность. Это означает, что карта рыночной власти в AI будет рисоваться не только в лабораториях моделей и облачных подразделениях Big Tech, но и у тех, кто умеет промышленно упаковать мегаватты в долгосрочный контракт.