Miks on võlaturg muutumas Big Tech AI kapitali nõrgaks kohaks
Miks on võlaturg muutumas Big Tech AI kapitali nõrgaks kohaks
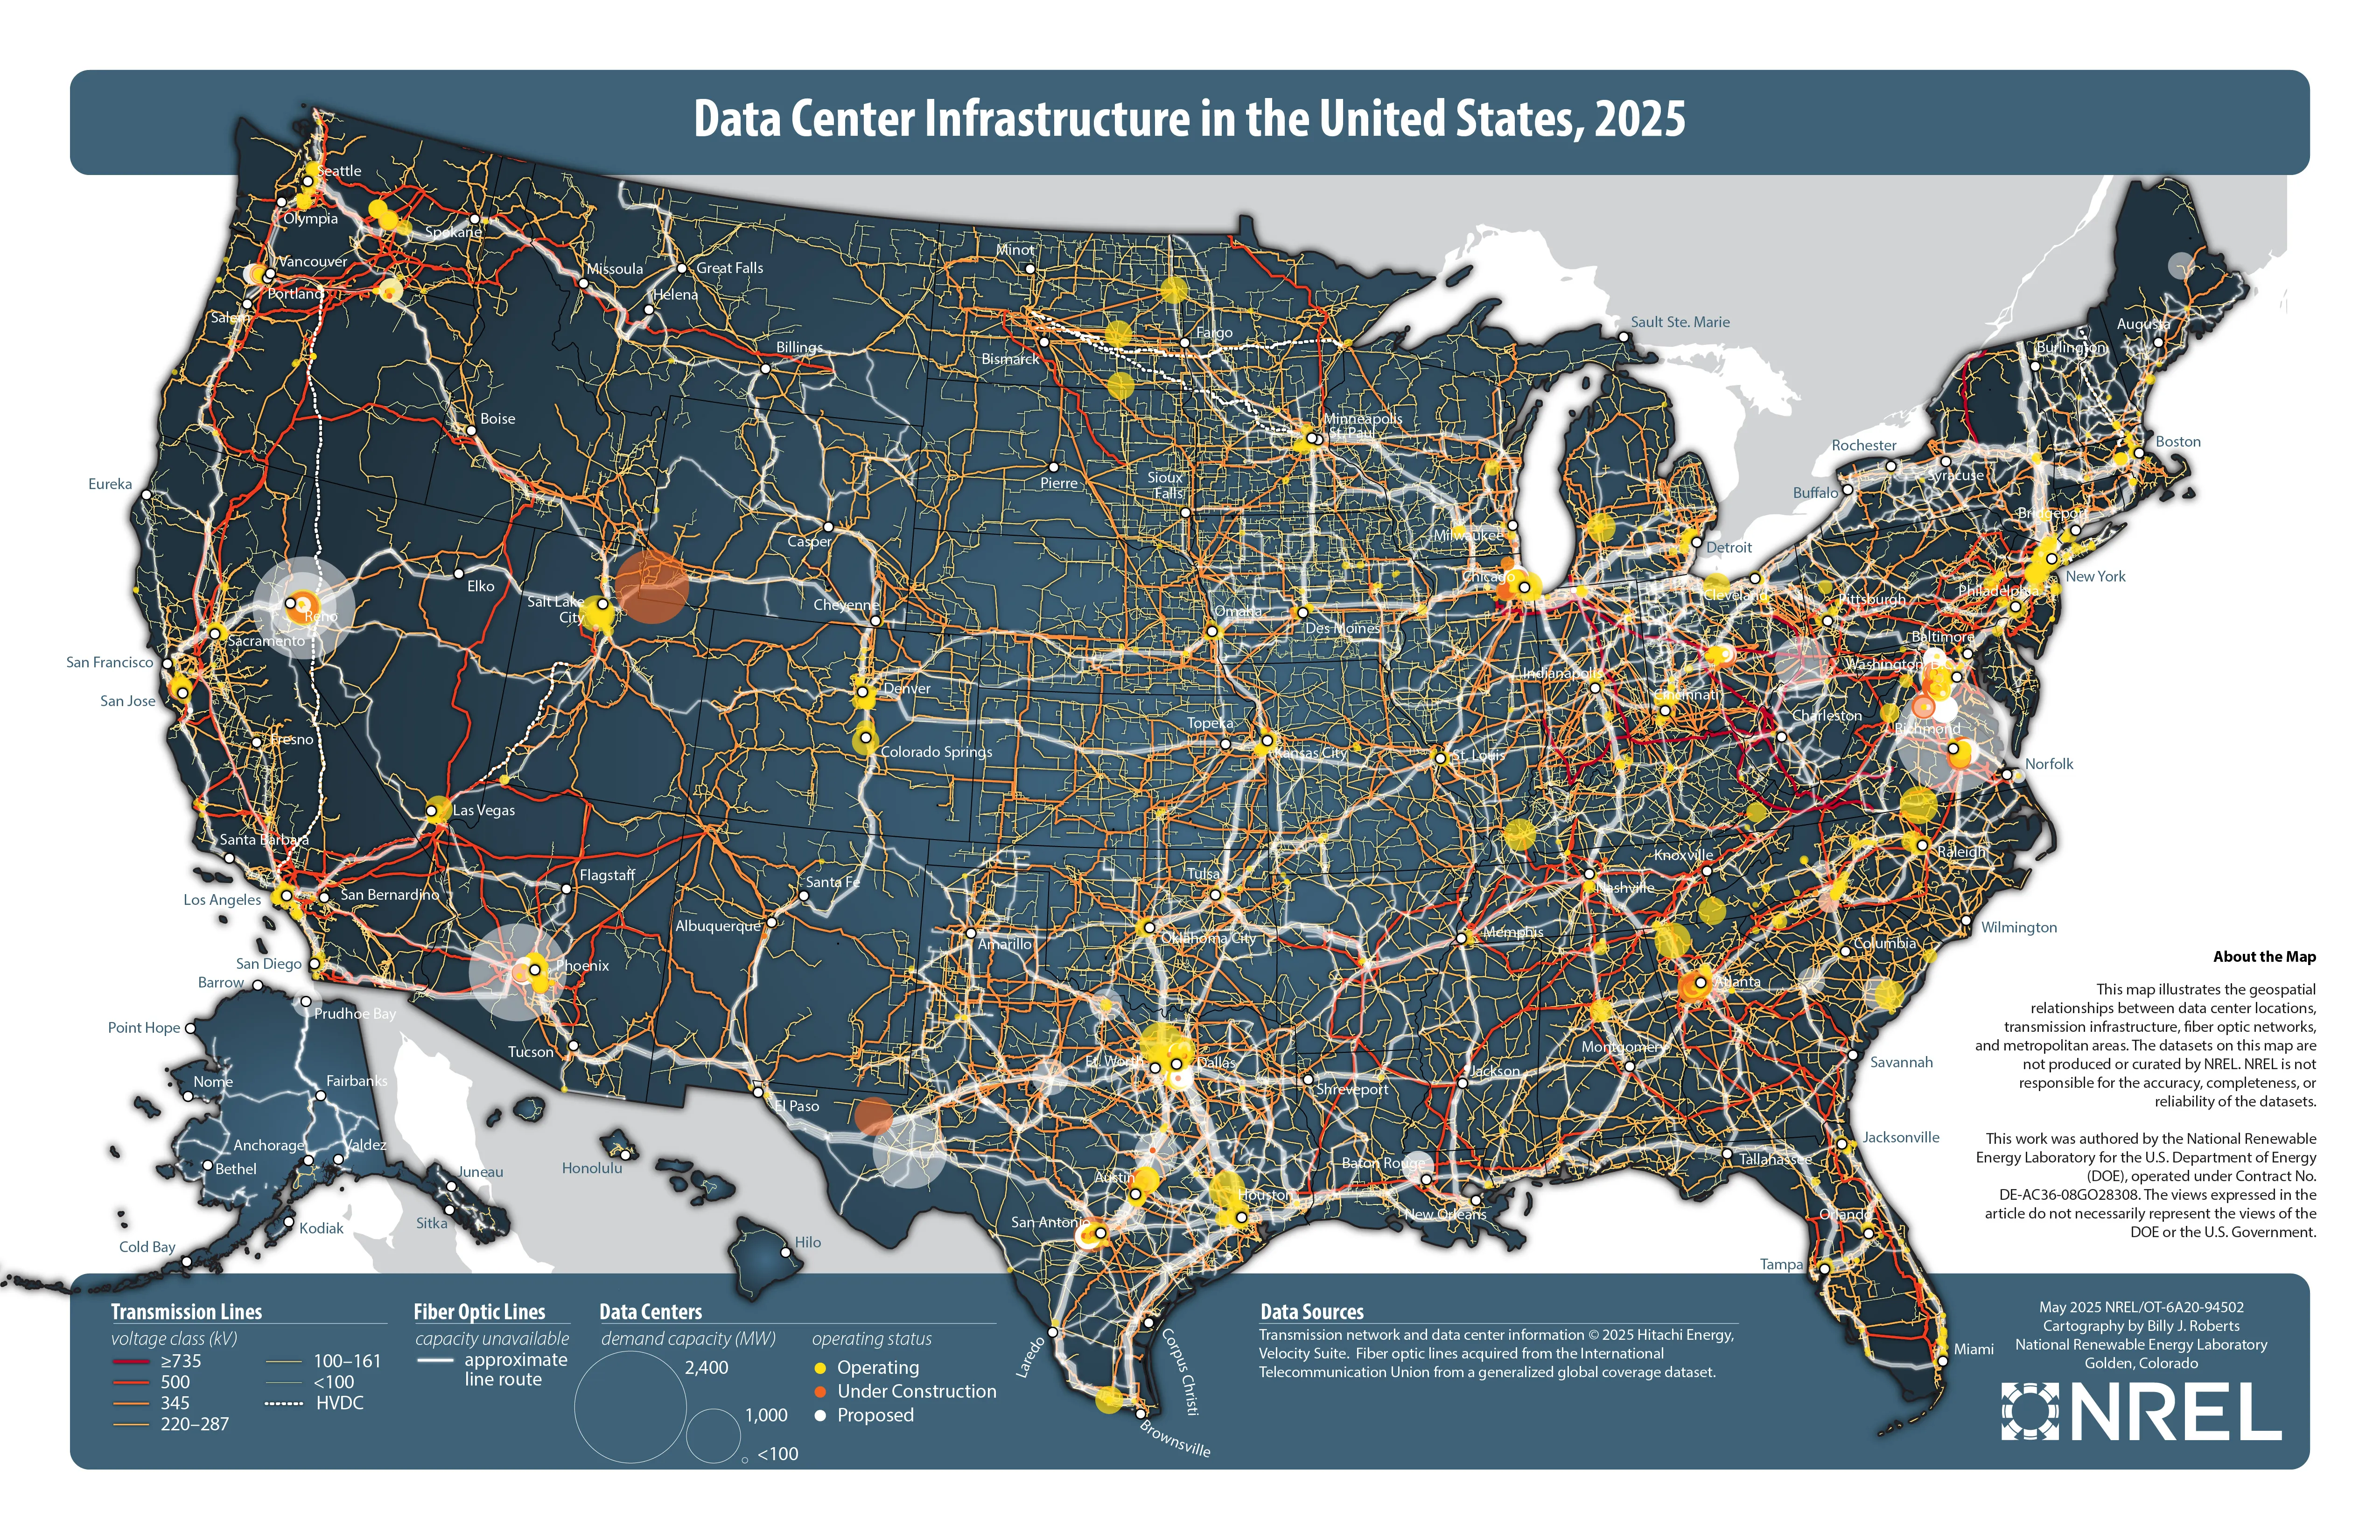
- aastal on AI-turg lõpuks lakanud olemast vaid lugu Nvidia tulude kasvust ja kiirendite nappusest. Üha enam on sellest saamas lugu kapitali maksumusest. Reutersi andmetel ületavad Big Techi kapitalikulutused tehisintellektile, andmekeskustele, kiipidele ja pilvetaristule sel aastal 630 miljardit dollarit – see on juba üle 2% USA aastasest SKTst. Selles mastaabis pole isegi kõige jõukamate tehnoloogiarühmade jaoks enam küsimus “kui palju rohkem saame kulutada?” Küsimus on: kui palju maksab selle võidujooksu hoidmine, kui võlaturg hakkab hindama uut riski?
Peamine nihe seisneb selles, et hüperskaalajad rahastavad tehisintellekti laienemist üha enam mitte ainult äritegevuse rahavoogudest, vaid ka võlakirjade kaudu. Veel paar aastat tagasi oleks see tundunud riigikassapoliitika detailina. Nüüd on see üks peamisi näitajaid kogu tehisintellekti ehituse stabiilsuse kohta. Reuters oma märtsikuu faktikastis kajastab otseselt pööret: suurimad tehnoloogiaettevõtted lähevad võlaturule, et kiirendada tehisintellekti ja pilvetaristu ehitamist, kuigi ajalooliselt on Silicon Valley eelistanud selliseid investeeringuid rahastada oma rahaga.
Numbrid näitavad, kui kiiresti riskiprofiil muutub. Amazon valmistas märtsis ette ligikaudu 37 miljardi dollari suurust pakkumist; tippnõudlus nende väärtpaberite järele ulatus Reutersi andmetel 126 miljardi dollarini. Oracle ütles veebruaris, et 2026. aastal loodab ta oma pilveinfrastruktuuri laiendamiseks koguda võlgade ja aktsiate kaudu 45–50 miljardit dollarit. Alphabet viis veebruaris lõpule 31,51 miljardi dollari suuruse ülemaailmse võlapakkumise, sealhulgas haruldase 1 miljardi naelsterlingi väärtuses 100-aastase võlakirja. Meta esitas dokumendid oma ajaloo suurima, kuni 30 miljardi dollari suuruse võlakirjaemissiooni kohta juba 2025. aasta sügisel ning selle aasta kapitalikulutused kasvasid 73%.
Selle taustal on sularaha ja võla tasakaal eriti näitlik. Reutersi ja LSEG andmetel oli Amazonil märtsikuu pakkumise ajal võlgnevus 105,03 miljardit dollarit ning sularaha ja ekvivalendid 86,81 miljardit dollarit. Oracle’il on võlg 131,25 miljardit dollarit ja sularaha 38,46 miljardit dollarit. Alphabetil on võlg 80,21 miljardit dollarit ja sularahajääk 30,71 miljardit dollarit. Metal on võlgu 59 miljardit dollarit ja sularaha 35,87 miljardit dollarit. Need numbrid iseenesest ei viita rahalisele pingele: jutt käib ikka tohutu likviidsusega ja turgudele juurdepääsuga ettevõtetest. Kuid need näitavad olulisemat punkti: AI võidujooks on juba piisavalt kallis, et isegi turuliidrid hakkavad seda optimeerima kapitalistruktuuri, mitte ainult tulude kasvu kaudu.
See on koht, kus võlaturu surve avaldub. Kuigi nõudlus Big Tech väärtpaberite järele on endiselt suur, on paigutused edukad. Kuid mudeli jätkusuutlikkus ei sõltu nüüd ainult sellest, kui palju andmekeskusi ettevõttel õnnestub ehitada, vaid ka sellest, kui kaua on investorid valmis seda tsüklit mugavatel tingimustel rahastama. Kui turuintressid tõusevad, muutub tehisintellekti kapitali aktsionäride jaoks automaatselt vähem neutraalseks: vea hind tõuseb ja tasuvushorisont hakkab ettevõtte hindamisel mängima olulisemat rolli.
See on eriti oluline, kuna praegusel tehisintellekti investeeringute ringil ei ole ikka veel täiesti läbipaistvat kapitali tootlust. Järeldustest ja ettevõtte tehisintellektiteenustest saadav tulu kasvab, kuid turg ei ole veel näinud tõendeid selle kohta, et sajad miljardid dollarid infrastruktuurikulutused muutuvad kiiresti proportsionaalseks rahavooguks. Bridgewater Associates nimetas veebruaris tehisintellektibuumi praegust faasi “ohtlikumaks” just füüsilisse infrastruktuuri tehtavate investeeringute eksponentsiaalse kasvu ja kasvava sõltuvuse tõttu väliskapitalist. Ehk siis probleem pole enam selles, et raha pole piisavalt, vaid selles, et turg on hakanud oma hinda hoolikamalt kaaluma.
Seetõttu ei ole AI võlalugu karune signaal, vaid tsükli küpsuse märk. Samal ajal kui ettevõtted koostasid narratiive GPU-de, mudelite ja toodete ümber, olid investorid valmis vaatama peamiselt tehnoloogilist juhtpositsiooni. Nüüd lisandub sellele pildile proosalisem, kuid mitte vähem oluline kiht: kestus, refinantseerimisrisk ja rahastamise maksumus. AI areneb puhtalt tehnoloogia teemast täieõiguslikuks makro- ja krediidikategooriaks.
Mõne mängija jaoks võib see olla eelis. Microsoft, mida paljud analüütikud eristavad just oma rahavoo tugevuse ja vähem nähtava sõltuvuse tõttu uutest võlgade paigutustest, näib sellel taustal distsiplineeritud kui mõned tema konkurendid. Teiste jaoks tähendab see, et järgmine konkurentsietapp ei ole ainult kiirendite jaoks, vaid ka suutlikkuse pärast turule tõestada, et käimasolev kapitalikulu ei ole lõputu kapitali põletamine.
Tööstuse jaoks on kõige olulisem järeldus erinev. Mida lähemale tehisintellekti kogukapital 630 miljardile dollarile aastas jõuab, seda nõrgem on vana loogika, et Big Tech saab lõputult andmetöötlust ette osta ja võlaturg rahastab kõike, mis toimib. Selle tsükli jaoks on veel raha. Kuid nende hind on juba krundi osaks saanud. Ja kui 2024. ja 2025. aasta olid GPU-puuduse aastad, siis 2026. aasta võib olla aasta, mil investorid hakkavad rangemalt eristama mitte ainult tehisintellekti juhte, vaid ka neid, kes teavad, kuidas tehisintellekti rahastada oma kasumlikkust hävitamata.